
 020-3156 0779


2025年线上苹果脯类目销售额3.17亿元,同比增长162.51%(魔镜洞察),这一品类由山姆带火。
欧洲17国自有品牌销售占比已达38.8%(PLMA《2026年欧洲自有品牌现状报告》)。
渠道压缩中间环节后,品牌方毛利变薄,创新预算被挪向渠道费和促销费。
品牌方收缩的是产品部,渠道方扩编的是商品开发和自有品牌团队。
成熟品类买手的年包已接近品牌方同级市场总监,两类岗位薪酬出现倒挂。
2026年10月,两件事同时发生:
| 场景 | 现象 |
|---|---|
| 南京秋糖(全国糖酒商品交易会) | 展馆人流不少,但签单少。有休闲食品经销商表示这次一个新品都没签,“厂家拿出来的东西,跟去年那批长得一样” |
| 深圳福田KK ONE沃尔玛新店(10月11日开业) | 一个月内第三家新店型,开业即排队;货架上的天麻炖鸽子味薯片、见手青牛肉味薯片,口味由渠道而非工厂确定 |
一边是品牌方的新品没人签,一边是渠道自己定义的商品被排队买走。这说明的不是消费疲软,而是定产品的人换了。
| 案例 | 产品逻辑 | 带动效应 |
|---|---|---|
| 山姆苹果干 | 最普通的水果、最简单的切片烘干工艺,但同时满足“颜值”和消费者对“干净配料表”的需求 | 永辉、麦德龙、七鲜、良品铺子、溜溜梅跟进;2025年线上苹果脯类目销售额3.17亿元,同比增长162.51%(魔镜洞察) |
| 盒马HPP红心苹果汁 | 红心苹果果肉偏柴、酸度高,直接食用不讨喜;用HPP(超高压)技术并与红富士复配后,酸甜适口,复购上升 | HPP技术和果汁品类随之走热 |
两个案例的共同点不是营销做得好,而是产品定义权的归属变了:
过去: 品牌方定义产品,渠道负责销售。
现在: 渠道掌握会员数据、复购记录和货架前三秒的选择,反过来告诉工厂做什么。
对招聘市场而言,这比哪款产品卖得好更重要。产品定义权在哪里,预算、编制和拍板的人就在哪里。
品牌方丢掉的不是创意,而是试错的时间。
三年前开始的效率重构,把中间环节一层层削掉:
量贩零食: 由渠道和厂商规模化集采
会员店: 跳过品牌,直接找工厂做ODM
即时零售: 要求厂家直营,或集中与服务商合作
中间环节变少,毛利空间随之变薄。
创新需要资金、试错和时间,前提是有足够毛利覆盖试错成本,有足够长的产品生命周期收回投入。当新品上架三五个月不动销就下架,品牌方最理性的选择是把资源挪到能立刻换来销量的渠道费和促销费,而不是押注三年后才见效的方向。
工厂端的压力同样明显:
| 指标 | 数值 |
|---|---|
| 新工厂正常运转所需毛利(考虑设备折旧和贷款利息) | 15%以上 |
| 近两年部分工厂愿意接受的零售商订单毛利 | 不到10% |
| 接单原因 | 产能利用率上不去,不接单亏得更多 |
问题不在于品牌方的产品经理能力下降,而在于组织不再给他们犯错的时间。当企业只考核三个月动销,招进来的就是“能三个月出结果的人”:擅长执行,不擅长定义。
这一变化在组织架构上更明显:
品牌方收缩产品部: 一个曾经12人的产品团队被压缩到5人,剩下的人主要做包装升级和渠道定制。
渠道团队扩编: 同一家公司的会员店和电商渠道团队在扩编,因为渠道要的不再是“品牌故事”,而是“这个品能不能进我们的货架”。
亨德森猎头今年接到的零售类委托中,自有品牌和商品开发岗位的比例明显上升,传统品牌经理岗的委托在减少。
最先涨价的不是CEO,而是三类具体的人。
同时看得懂数据、供应链,并具备审美判断
山姆的会员需求反向定制、盒马的买手制加数据驱动、沃尔玛按节气排产的时令体系,背后都依赖这类人做判断
这类人在品牌方叫“产品经理”,在渠道叫“买手”。过去两年,两个岗位的薪酬发生了倒挂:在亨德森猎头服务的华东零售客户中,一位成熟品类买手的年包已接近品牌方同级市场总监。
要承担的不只是销售,还包括:
毛利结构
供应商结构
判断“这个品能不能被对手三个月复制”
这个岗位需要一种少见的组合能力:既懂消费者,又懂工厂的成本表。真正完整做过自有品牌从0到1的人,数量少于岗位数量。
工厂正从“接单生产”转向“帮渠道定义产品”,缺的不是产能,而是能坐在渠道对面提案的人。这类人需要:
懂配方、懂成本、懂货架逻辑
能把渠道的一句“我想要一个不那么甜的山楂”转化为可量产的方案
这类人在食品工厂里一直稀缺,因为过去工厂的销售只需要报价。
亨德森猎头在这类寻访中最常见的错配,是把品牌方的人直接平移到渠道。简历看起来完美:做过大单品、带过团队、懂消费者,但入职三个月就出问题。
| 维度 | 品牌方 | 渠道方 |
|---|---|---|
| 考核节奏 | 季度对比季度 | 周对比周 |
| 面对试销不佳 | “再给一个季度,看品牌资产” | “这周数据不行,就换包装” |
| 路径 | 核心能力 | 人才策略 |
|---|---|---|
| 1. 做出渠道复制不了的差异化 | 产地、工艺、专利、文化资产 | 招聘重点在“深”不在“快”,需要能沉下去做三五年的人;考核周期必须相应调整。寻访周期通常六个月起,因为这类人很少在市场上流动 |
| 2. 转型做渠道的ODM供应商 | 与渠道商品部对话、把需求拆成工艺参数、管住交付 | 最值钱的是“客户成功”型人才;组织形态接近制造业的项目制,而非品牌部的创意制 |
| 3. 避开正面竞争,做渠道顾不到的细分人群和场景 | 品类策略加内容 | 人数不多,但一个人能撑起一条产品线 |
自有品牌供应链能力一旦成型,最先外溢的方向不是国内再开多少店,而是把这套能力用到海外渠道。近几年跨境买手、海外自有品牌开发的需求在上升,既懂中国供应链又懂海外货架规则的人,薪酬已经不低。
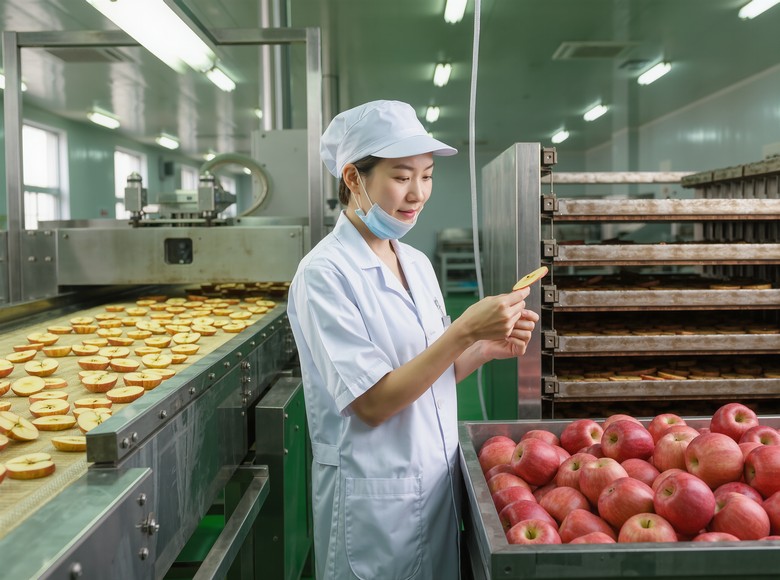
秋糖上那位一个新品都没签的经销商,在会上花了两个小时,和一家工厂讨论“能不能给会员店做一款低糖的桂花糕”。
他并不是不要新品,只是不再从品牌方的展台上找新品了。
渠道掌握会员数据、复购记录和货架选择数据,能更快判断消费者需求;同时中间环节被压缩,品牌方毛利变薄、试错时间缩短,产品定义权逐步转向山姆、盒马、沃尔玛等渠道方。
根据PLMA《2026年欧洲自有品牌现状报告》,欧洲17国自有品牌销售占比已达38.8%。在中国,山姆苹果干等渠道自有产品带动了整个品类增长,2025年线上苹果脯类目销售额同比增长162.51%。
买手型商品开发负责人、自有品牌负责人,以及食品工厂中ODM方向的大客户与项目管理人。传统品牌经理岗的需求在减少。
亨德森猎头在华东零售客户中观察到,一位成熟品类买手的年包已接近品牌方同级市场总监,两类岗位薪酬在过去两年出现倒挂。
两者工作节奏不同:品牌方按季度考核、重视品牌资产,渠道方按周考核、试销不佳会快速调整。招聘时应重点评估候选人对周度节奏和快速迭代的适应能力。


 2026年脑机接口核心岗位薪酬基准:从47万到150万
